GUIDE · タイ
【2026年版】タイの第二次産業|自動車・電子・食品・石油化学とEV転換を解説
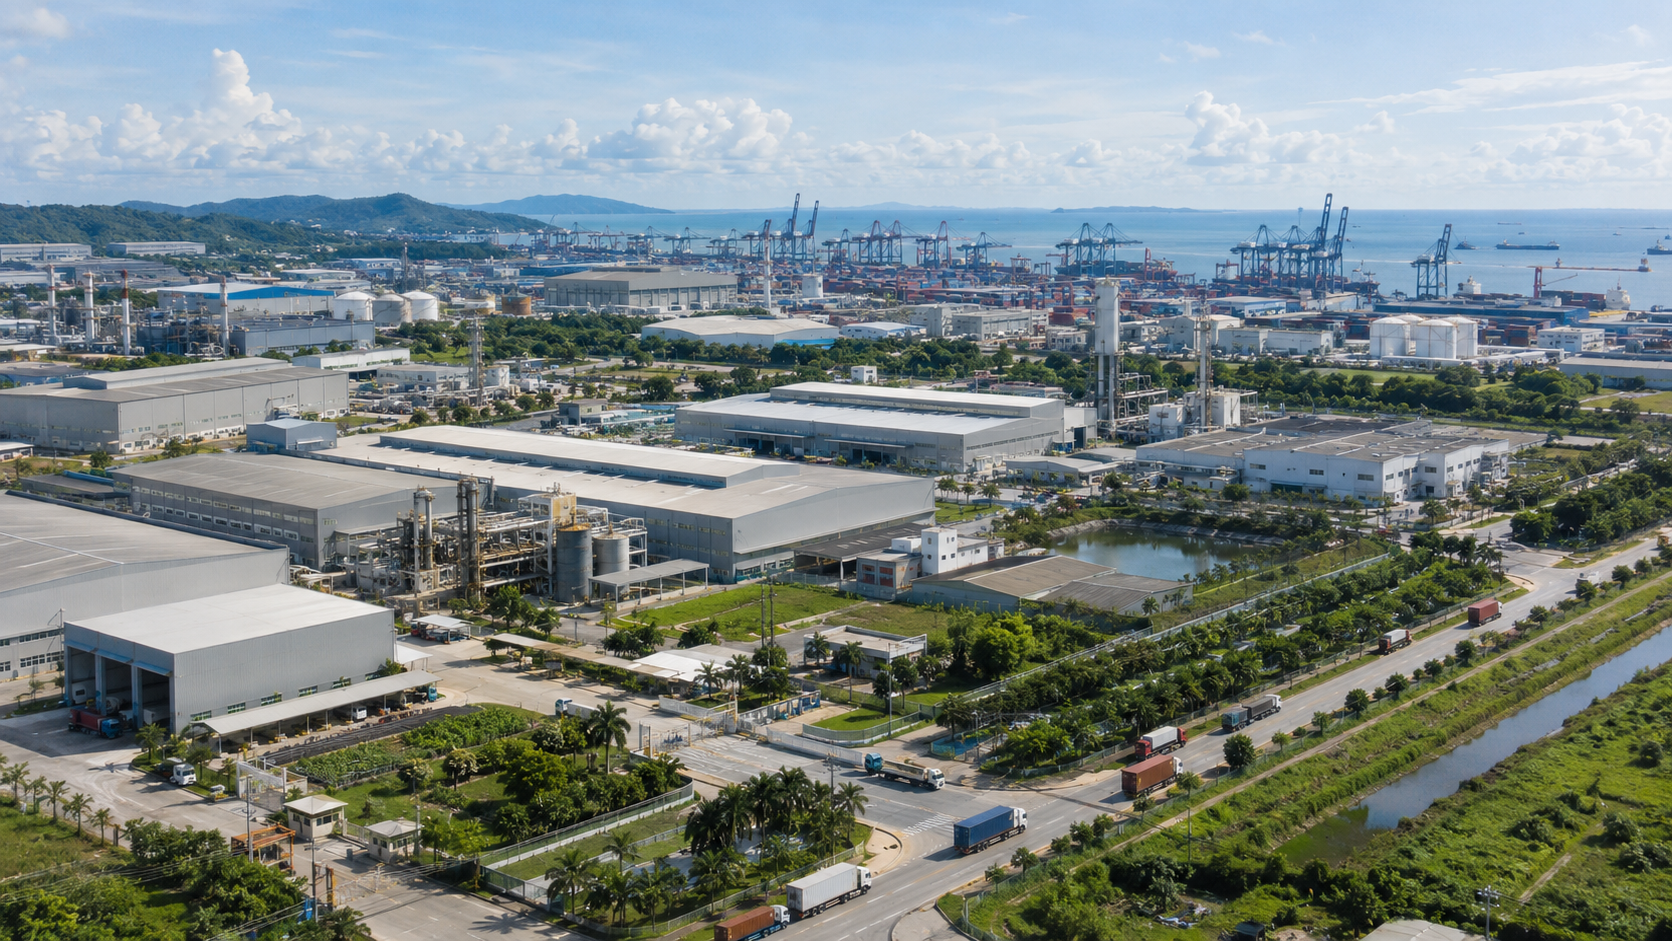
バンコクから東へ向かうと、チョンブリー、チャチューンサオ、ラヨーンに巨大な工業団地が続きます。日本車の工場、その周囲に集まる部品メーカー、電子工場、食品加工工場、マプタプットの石油化学コンビナート、レムチャバン港から世界へ出ていく製品。現在のタイ経済を支えるこの工業地帯は、自然に生まれたものではありません。国によるインフラ整備、海外企業の投資、タイ人労働者、そして数十年かけて形成されたサプライチェーンの結果です。ところが今、その成功モデルがEVと中国企業の進出によって大きく組み替えられようとしています。
更新日:2026年10月13日
タイはなぜ「東南アジアの工場」になったのか
前の記事では、タイが農業中心の国から製造業・サービス業中心の経済へ変わってきた歴史を紹介しました。
今回は、その変化の中心にあった第二次産業を詳しく見ていきます。
第二次産業には、
・製造業
・建設業
・鉱業
・電気・ガス
・水道など
が含まれます。
2024年には、建設などを含む第二次産業全体がタイのGDPの約32.1%を占めています。
その中でも中心となるのが製造業です。
2024年の製造業だけでもGDPの約4分の1を占め、2026年第2四半期には約642万人が製造業で働いていました。
農林水産業や小売に次ぐ、タイ最大級の雇用分野です。
しかしタイが工業国になった理由は、
「人件費が安かったから」
だけではありません。
タイの製造業が成長した最大の理由は、工場、港、道路、工業団地、海外企業、部品メーカー、人材が長い時間をかけて一つの産業集積を作ったことです。
一度サプライチェーンが形成されると、新しい企業にとってもタイへ進出するメリットが大きくなります。
これがタイ工業化の強さでした。
現在、製造業は約642万人を雇用する巨大産業
タイ国家統計局の2026年第2四半期労働力調査では、就業者は約4,151万人でした。
主な産業を見ると、
・農林水産業:約1,166万人
・卸売・小売:約710万人
・製造業:約642万人
・宿泊・飲食:約366万人
・建設業:約245万人
となっています。
つまり製造業だけで、約642万人が働いています。
工場作業員だけではありません。
・生産技術
・品質管理
・設備保全
・研究開発
・購買
・物流
・営業
・経理
・人事
・IT
・通訳
・工場管理
など、多くの職種が製造業の中に存在します。
- 農林水産業
- 11.66
- 卸売・小売
- 7.1
- 製造業
- 6.42
- 宿泊・飲食
- 3.66
- 建設業
- 2.45
タイ工業化の転換点は1980年代だった
タイで工業化が本格化したのは1960年代以降ですが、現在につながる大きな転換が起きたのは1980年代です。
政府は道路、電力、港湾、工業団地などを整備し、海外企業の投資を積極的に受け入れました。
さらに1985年のプラザ合意後、急速な円高に直面した日本企業が海外生産を拡大します。
その有力な投資先となったのがタイでした。
自動車メーカーが進出する。
その周囲へ部品メーカーが進出する。
さらに、
金型。
プラスチック。
鉄鋼。
電子部品。
物流。
設備。
人材サービス。
金融。
などが集まります。
この連鎖によって、単なる「海外企業の工場」ではなく、タイ国内でかなりの工程を完結できる産業集積が形成されました。
【東部臨海開発】タイの工業地図を変えた国家プロジェクト
タイの工業化を理解するうえで欠かせないのが東部臨海開発です。
中心となったのは、
・チョンブリー県
・チャチューンサオ県
・ラヨーン県
など、バンコク東側の地域です。
1980年代、政府はバンコクへの過度な産業集中を減らし、新しい輸出型工業地域を作るため、大規模なインフラ開発を進めました。
【レムチャバン】製品を世界へ出すための港
チョンブリーのレムチャバン港は、現在のタイ製造業にとって重要な輸出拠点です。
自動車。
部品。
電子製品。
その他の工業製品。
がここから海外へ輸送されます。
工場だけを作っても、製品を大量に輸出できる港がなければ輸出型工業国にはなれません。
【マプタプット】石油化学と重工業の拠点
一方、ラヨーンのマプタプットでは、石油化学や化学、鉄鋼、エネルギーなどの産業が集積しました。
マプタプット工業港は東部臨海開発の一環として整備され、石油化学工場向けの液体貨物などを扱うための重要なインフラになりました。
現在のマプタプット工業団地は1989年に設立されています。
ここは旧アマタナコンとは別の工業地域です。
【アマタナコン】民間工業団地に製造業が集まる
その後、民間の工業団地も急速に拡大しました。
代表的なのがチョンブリーの旧アマタナコン、現在のアマタシティ・チョンブリです。
自動車。
自動車部品。
電子・電機。
機械。
など多くの企業が集積しています。
つまり東部の発展は、
国が港・道路などを整備する
↓
民間の工業団地が拡大する
↓
海外メーカーが進出する
↓
部品・物流・サービス企業がさらに集まる
という形で進みました。
工業団地は単なる「工場を建てる土地」ではありません。電力、水、排水、物流、人材、取引先まで集めることで、一つの産業都市を作る仕組みです。
現在のタイ製造業は何を作っている?
現在の代表的な製造業を整理すると、次のようになります。
| 分野 | 主な製品・役割 | 主な特徴 |
|---|---|---|
| 自動車・部品 | 乗用車、ピックアップ、部品、タイヤ | 巨大な輸出型サプライチェーン |
| 電子・電機 | PCB、電子部品、家電、HDD、バッテリー | 高付加価値投資が拡大 |
| 食品加工 | 鶏肉、水産加工、缶詰、調味料、飲料 | 農業と製造業をつなぐ |
| 石油化学・化学 | 樹脂、化学品、包装材、特殊素材 | マプタプットを中心に集積 |
| 機械・金属 | 産業機械、金型、金属部品 | 他の製造業を支える基盤 |
| 建材・その他 | セメント、ガラス、包装など | 国内建設・輸出の双方に供給 |
この中でもタイの工業化を象徴するのが自動車産業です。
【自動車】タイを「アジアのデトロイト」にした産業
タイは長年、東南アジアを代表する自動車生産国です。
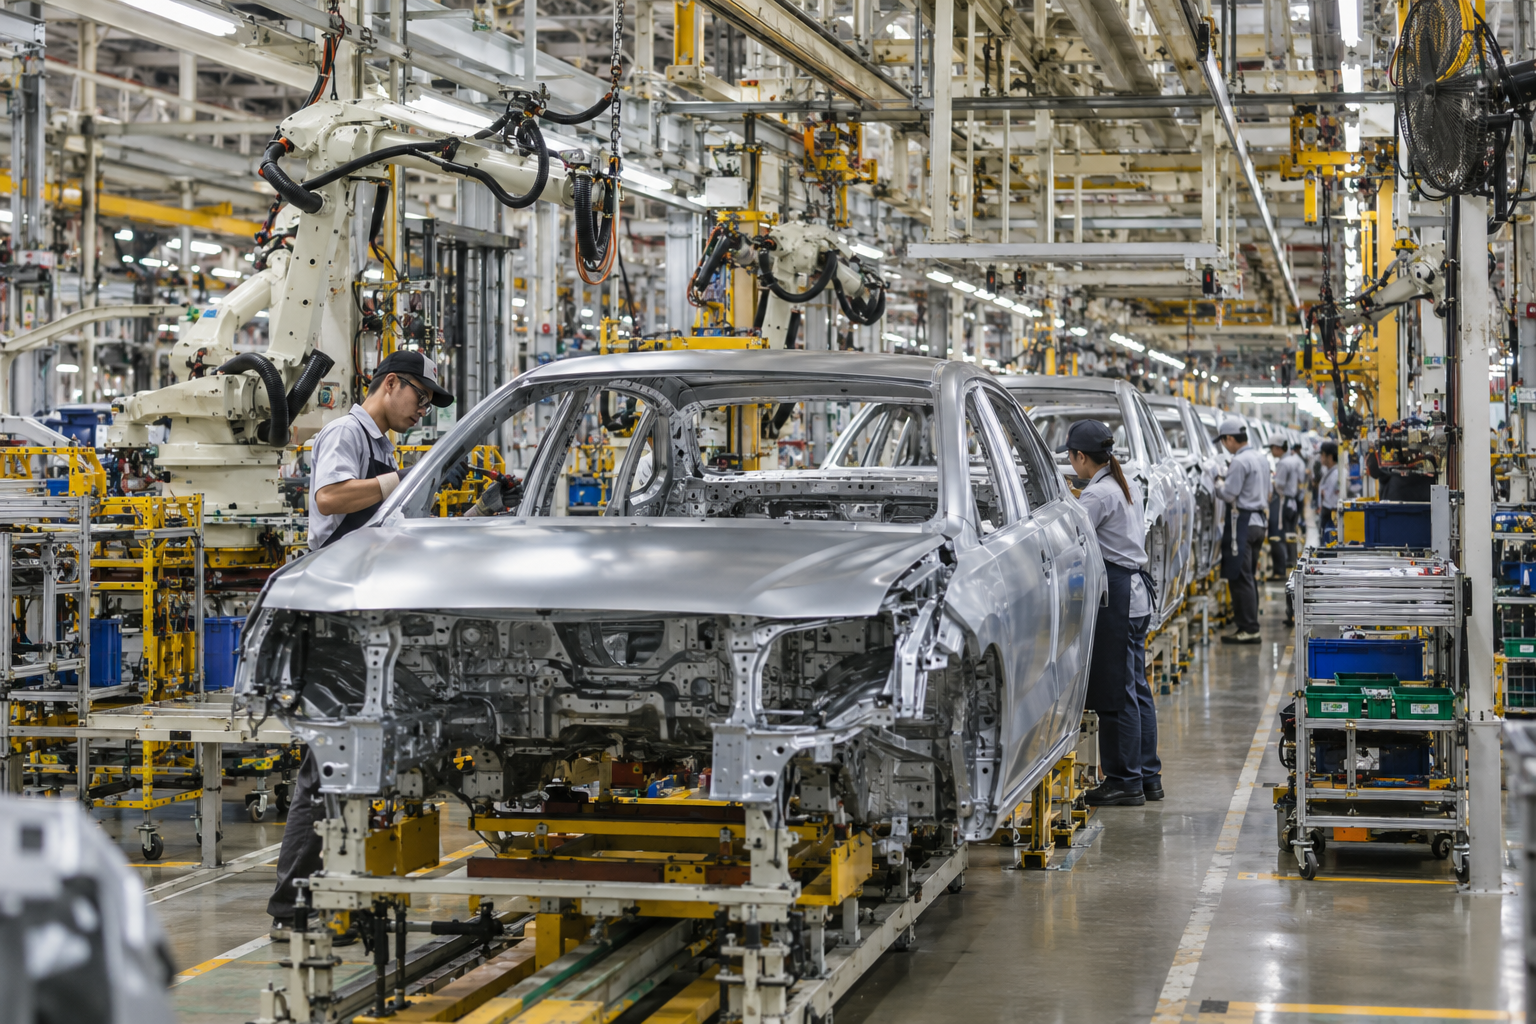
日本メーカーを中心に完成車工場が進出し、その周囲に数多くの部品メーカーが形成されました。
エンジン。
トランスミッション。
車体部品。
サスペンション。
シート。
タイヤ。
電子部品。
樹脂部品。
一台の自動車を作るためには非常に多くの企業が必要です。
だから完成車工場が成長すると、その何倍もの関連企業と雇用が生まれます。
2025年には約146万台を生産
タイ工業連盟によると、2025年の自動車生産台数は1,455,569台でした。
そのうち、
・輸出向け生産:約95万6千台
・国内向け生産:約49万9千台
です。
完成車そのものの輸出台数も935,750台に達しました。
2025年にタイで作られた自動車の約3分の2は輸出向けでした。タイの自動車産業は国内市場だけで成立しているのではありません。
ピックアップトラックも特徴的です。
2025年の1トンピックアップ生産は893,921台で、自動車生産全体の約61%を占めました。
オーストラリア、中東、アジアなどさまざまな市場へ輸出されています。
しかし自動車産業はいま、過去最大級の転換期にいる
これまでタイの自動車産業は、
日本メーカー
↓
ガソリン・ディーゼル車
↓
ピックアップを含む輸出型生産
という構造を中心に成長してきました。
ところが現在、その前提が変わっています。
最大の要因がEVです。
【EV】エンジン車の成功モデルを作り直せるか
タイ政府はEV生産を新しい産業の柱と位置付け、
・完成車
・バッテリー
・モーター
・電力制御システム
・充電設備
などへの投資を促進しています。
タイ投資委員会によると、2026年5月時点で、EV関連の投資奨励は198プロジェクト、投資額は合計1,370億バーツを超えています。
BEV完成車だけでなく、
・バッテリー・蓄電システム
・モーター
・バッテリー管理システム
・電力制御部品
・充電設備
まで国内で作ることを目指しています。
そして大きな変化が、中国系メーカーの進出です。
GWM。
SAIC Motor-CP。
BYD。
Aion。
Changan。
などのメーカーがタイでBEV生産を始め、2026年にはさらに複数メーカーが現地生産へ加わっています。
かつて日系企業が中心だったタイ自動車産業に、別の巨大な産業ネットワークが入ってきたわけです。
数字を見ると、エンジン車から電動車への転換が始まっている
2025年の乗用車生産を見ると、
・内燃機関車:約24万8千台
・ハイブリッド車:約21万4千台
・BEV:約7万1千台
・PHEV:約1万7千台
でした。
まだ内燃機関車が最大ですが、変化の速度が非常に速くなっています。
- 内燃機関車
- 247,929
- ハイブリッド車
- 214,317
- bev
- 70,914
- phev
- 17,296
さらに2026年1〜8月では、BEV乗用車の生産は60,578台となり、前年同期比74.0%増。
ハイブリッド車も164,398台で20.4%増えました。
一方、内燃機関の乗用車は109,539台で32.6%減少しています。
これは単なる新車販売の流行ではありません。
エンジン。
燃料系。
排気系。
モーター。
バッテリー。
電子制御。
必要になる部品そのものが変わります。
これまでエンジン車向け部品を作ってきた企業にとっては、事業モデルを変える必要があります。
EV転換で本当に重要なのは、完成車ブランドが変わることではありません。タイ国内にある数千社規模の部品・物流・設備サプライチェーンが、新しい車に対応できるかどうかです。
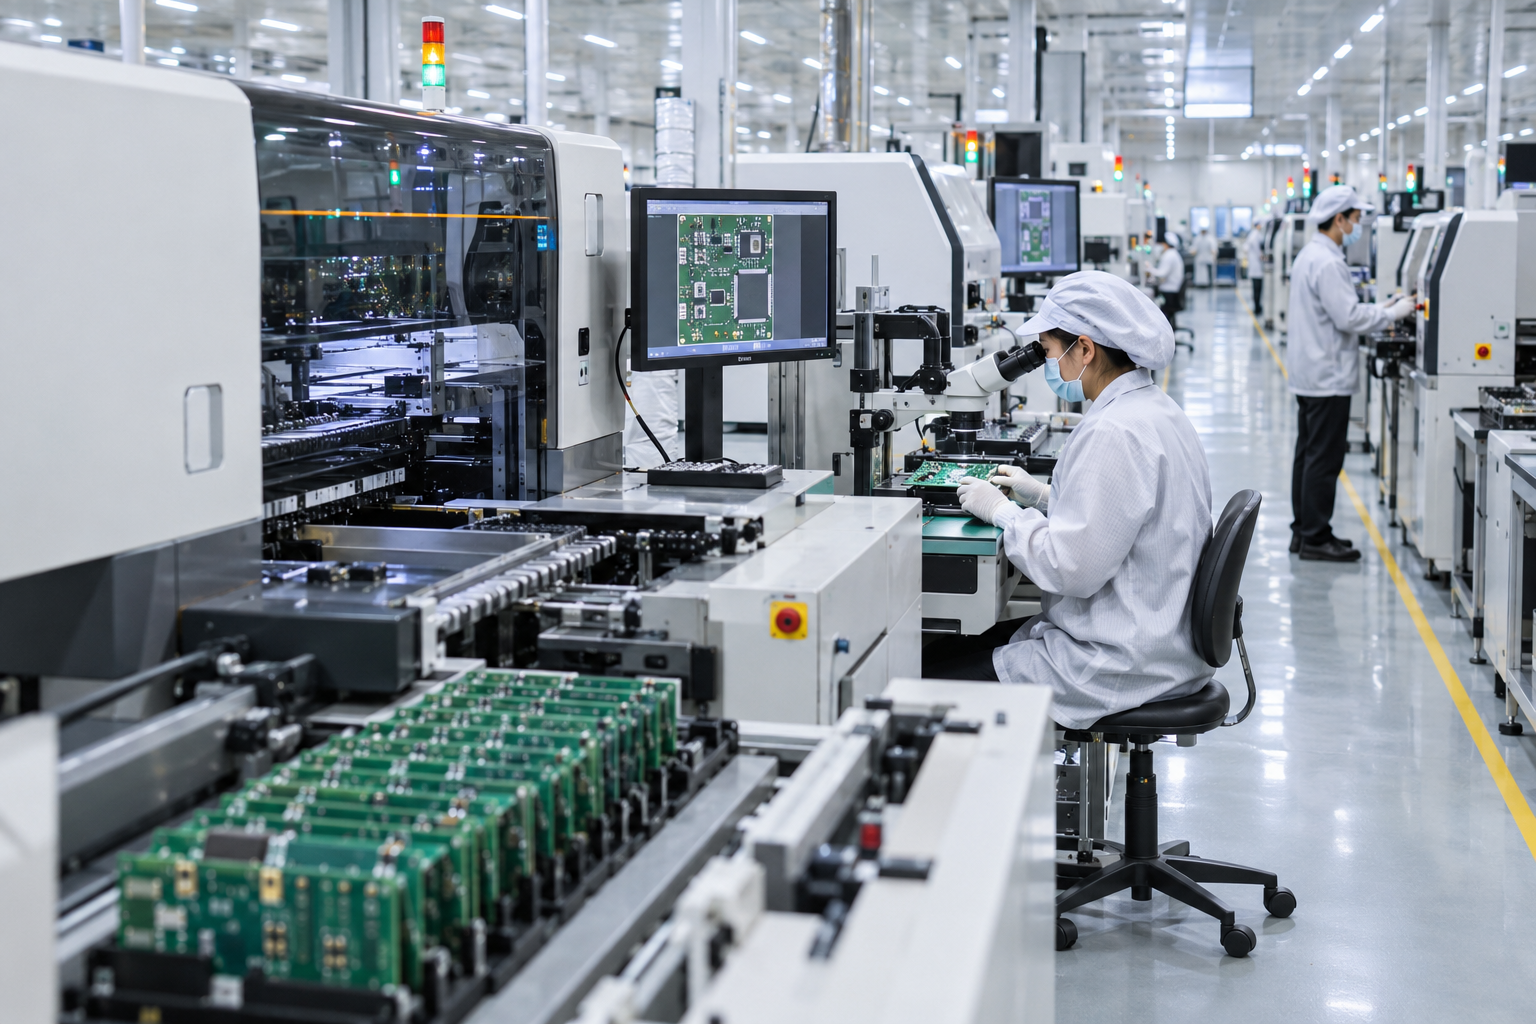
【電子・電機】次のタイ製造業を支える最大級の投資分野
自動車と並んで重要なのが電子・電機産業です。
タイでは以前から、
・HDD
・家電
・電子部品
・プリント基板
・電源関連部品
などが生産されてきました。
現在はさらに、
・高性能PCB
・電子部品
・光学・光電子部品
・スマート家電
・高密度バッテリー
・データセンター関連設備
など、高付加価値分野へ投資対象が広がっています。
タイ投資委員会によると、2025年の電子・電機分野への投資申請は470件、総額約2,776億バーツでした。
自動車・部品は約841億バーツ。
農業・食品加工は約757億バーツ。
石油化学・化学は約584億バーツです。
- 電子・電機
- 277.65
- 自動車・部品
- 84.09
- 農業・食品加工
- 75.68
- 石油化学・化学
- 58.4
この数字を見ると、現在の製造業が「自動車だけ」ではないことが分かります。
世界的に、
AI。
データセンター。
EV。
通信。
自動化。
が成長すれば、そのすべてに大量の電子部品が必要になります。
タイは従来の家電・HDD生産拠点から、より高度な電子部品やPCB、バッテリーを作る国へ進もうとしています。
【食品加工】農業大国だからこそ強い製造業
タイ独自の強みがよく表れているのが食品加工です。
前の記事で紹介したように、タイでは、
・米
・キャッサバ
・サトウキビ
・果物
・鶏肉
・魚介類
・ココナッツ
など大量の農水産物を生産しています。
これをそのまま売るだけではありません。
・冷凍食品
・調理済み鶏肉
・缶詰
・ツナ缶
・パイナップル加工品
・ココナッツミルク
・調味料
・即席食品
・ペットフード
などへ加工することで、価値を高めています。
ここで第一次産業と第二次産業がつながります。
農家が作る。
工場が加工する。
物流会社が運ぶ。
小売や輸出企業が販売する。
という一つのサプライチェーンです。
タイ投資委員会への2025年の農業・食品加工分野の投資申請は301件、約757億バーツでした。
タイ工業連盟も2026年、今後は農産物を単に大量生産するのではなく、加工・研究開発・技術・市場を結び付けて高付加価値化する必要があるとしています。
タイの食品産業の強みは「農業があること」ではなく、農業を工場・食品技術・輸出までつなげられることです。
【石油化学】見えにくいが、製造業の土台を支える
観光客にはほとんど見えませんが、タイの重要産業の一つが石油化学です。
中心となるのがラヨーンのマプタプット周辺です。
ここでは、
・化学品
・樹脂
・プラスチック原料
・特殊ポリマー
・工業材料
・包装材料
などが生産されています。
これらは最終消費者がそのまま買う商品ではありません。
自動車。
家電。
包装。
建材。
日用品。
食品容器。
など、他の製造業が使う原材料になります。
つまり石油化学は「製造業を作るための製造業」です。
2025年の石油化学・化学分野へのBOI投資申請は267件、約584億バーツでした。
一方、環境負荷や温室効果ガス、廃棄物、地域住民との共存なども大きな課題です。
これからは単に生産能力を増やすだけでなく、
・リサイクル
・低炭素化
・バイオ素材
・高機能素材
への転換が求められます。
日本企業はいまも重要。でも「日本企業だけの工業国」ではなくなった
タイの製造業を作るうえで、日本企業は非常に大きな役割を果たしました。
自動車。
電子・電機。
機械。
化学。
食品。
さまざまな分野で、日本企業とタイ企業のサプライチェーンが形成されています。
その影響は現在も大きく、2025年のBOIへの日本からの投資申請は311件、約1,191億バーツでした。
ただし、現在のタイは日本企業だけの生産拠点ではありません。
中国。
台湾。
韓国。
欧米。
東南アジア。
さまざまな企業がタイへ進出しています。
特にEVや電子分野では、中国系企業の存在感が急速に高まっています。
この変化はタイにとって、
新しい投資。
新しい工場。
新しい雇用。
を生む一方、既存の日系・タイ系サプライヤーには競争と転換を迫ります。
工場で必要とされる仕事も変わっている
タイの製造業が成長した時代には、多くの作業員を集めて大量生産することが重要でした。
しかし現在は、
ロボット。
自動搬送。
画像検査。
生産データ。
AI。
設備の予知保全。
などが工場へ入り始めています。
そのため必要な人材も変わります。
従来型の単純作業だけではなく、
・エンジニア
・設備技術者
・ロボット技術者
・データ人材
・品質管理
・サプライチェーン管理
・ソフトウェア人材
などの重要性が高まります。
タイは少子高齢化が進んでいるため、今後は労働者の数そのものも増やしにくくなります。
これからのタイ製造業は、「安い労働力をたくさん使う国」から「少ない人でも高度な製品を作れる国」へ変われるかが問われています。
第二次産業の課題は、これまで成功したからこそ大きい
タイには大きな強みがあります。
・長年蓄積したサプライチェーン
・レムチャバン港
・東部の工業集積
・多数の部品メーカー
・海外企業の生産拠点
・製造経験のある労働力
・ASEANの中心に近い立地
です。
しかし課題もあります。
自動車産業のEV転換
既存のエンジン車産業を維持しながら、EVサプライチェーンへ移行する必要があります。
中国・ベトナムなどとの競争
製造拠点を選ぶ企業にとって、タイだけが選択肢ではありません。
人材不足
高度製造業ほどエンジニアやデジタル人材が必要になります。
生産性
賃金が上がれば、以前のような低コストだけでは競争できません。
エネルギーと脱炭素
海外顧客からCO2削減を求められる工場も増えています。
製造業そのものの競争条件が変わっているのです。
タイは「工場を増やす国」から「何を作るかを選ぶ国」へ
1980年代のタイにとって重要だったのは、
海外企業に工場を建ててもらうこと
でした。
現在は違います。
どんな工場でも増えればよいわけではありません。
より高度な電子部品。
EV。
バッテリー。
高付加価値食品。
バイオ素材。
自動化設備。
先端的な製品。
へ投資を移す必要があります。
2025年のBOI投資申請総額は約1兆8,767億バーツとなり、前年から67%増加しました。
その中で電子・電機をはじめとする高度産業への投資が大きくなっています。
タイの第二次産業は「工業化を終えた成熟産業」ではありません。成功した従来型製造業を残しながら、EV・電子・自動化・高付加価値産業へ作り替えている最中です。
だから2026年のタイ工業を見ると、
日本の自動車工場。
中国系EV工場。
タイの部品メーカー。
新しいPCB工場。
マプタプットの石油化学。
農産物を加工する食品工場。
が同じ国の中で同時に存在しています。
タイは農業国から工業国になりました。
そして今度は、
「たくさん作れる国」
から、
「高い価値を生み出せる国」
になれるかという、次の段階に入っています。
次の記事では第三次産業へ移り、観光、小売、飲食、物流、金融、医療、ITなど、現在タイで最も多くの人が働くサービス経済を見ていきます。
よくある質問
なぜタイには自動車工場が多いのですか?
1980年代以降、タイ政府が海外投資を誘致し、東部臨海開発で港、道路、工業地域などを整備したことに加え、日本の完成車メーカーと多数の部品メーカーが進出したためです。一度大規模なサプライチェーンが形成されると、新しいメーカーにとってもタイで生産するメリットが大きくなりました。
マプタプット工業団地と旧アマタナコンは同じ場所ですか?
別です。マプタプット工業団地はラヨーン県にあり、石油化学、化学、鉄鋼、エネルギーなどが集積しています。旧アマタナコンはチョンブリー県の民間工業団地で、現在はアマタシティ・チョンブリと呼ばれ、自動車、部品、電子・電機など多くの製造業が集まっています。
タイでは日本企業と中国企業のどちらが多いのですか?
日本企業は長年にわたり自動車、電子、機械などの巨大なサプライチェーンを形成しており、現在も非常に重要です。一方、近年はEVや電子分野を中心に中国企業の新規投資が急増しています。現在は日本企業中心の従来型産業基盤に、中国や他国の新しい投資が加わる転換期と考えると分かりやすいでしょう。
EVが増えるとタイの自動車部品メーカーはどうなりますか?
EVでも車体、タイヤ、内装、サスペンションなど多くの部品は必要ですが、エンジン、燃料系、排気系など一部の従来部品は需要構造が変わります。一方、バッテリー、モーター、電力制御、電子部品などの需要は増えます。そのため既存サプライヤーがEV向けへ転換できるかが重要な課題です。
タイの製造業では現在どれくらいの人が働いていますか?
タイ国家統計局の2026年第2四半期労働力調査では、製造業の就業者は約642万人です。工場作業員だけでなく、技術、品質管理、設備、物流、購買、営業、人事、ITなど幅広い職種が含まれます。